Как списать торговую наценку в 1С 8.3 при суммовом учете товаров
Суммовой учет в продажных ценах - самый простой способ вести розницу в небольшом магазине или киоске: в 1С хранится только сумма товаров по ценникам и наценка на них. Ниже пошагово, как настроить 1С:Бухгалтерию 8.3, оприходовать товар с наценкой, отразить выручку и правильно списать торговую наценку при закрытии месяца, с проводками и примером расчета.
Содержание
- Что такое суммовой учет товаров и кому он подходит
- Способы учета товаров в рознице и счета в 1С
- Настройка 1С:Бухгалтерии 8.3 для суммового учета
- Поступление товара и начисление наценки
- Выручка, переоценка и инвентаризация в НТТ
- Как списать торговую наценку при закрытии месяца
- Сводная схема проводок суммового учета
- Частые ошибки и как их проверить
Что такое суммовой учет товаров и кому он подходит
При суммовом учете товар в торговой точке учитывается не по наименованиям, а общей суммой в продажных ценах, то есть по ценникам. Руководитель в любой момент видит, на какую сумму товара лежит в каждой точке и какая в нем заложена наценка. Детализации по номенклатуре нет, зато учет может вести даже начинающий бухгалтер, а ввод документов занимает минуты.
Такой способ выбирают небольшие магазины, киоски, ларьки, отделы на рынке с большим ассортиментом, где каждый день составлять подробный отчет о продажах слишком трудоемко. В терминах 1С это неавтоматизированная торговая точка (НТТ). Если же продажи по каждому товару ежедневно попадают в базу (через кассовую программу или вручную, когда товаров мало), точка считается автоматизированной (АТТ).
Даже если фирма на УСН и ведет бухучет в упрощенном виде, без учета товаров к концу года обычно нельзя понять реальную прибыль и выявить недостачи. Типичные ошибки малого бизнеса: весь учет ведет сам продавец в одной тетради, и некому проверить исправления задним числом; учет не ведется вовсе ради экономии. Простое правило: материально ответственное лицо заполняет первичные документы, а вносит их в учет бухгалтер или владелец.
Способы учета товаров в рознице и счета в 1С
В 1С:Бухгалтерии способ оценки розничных товаров выбирается в учетной политике: по стоимости приобретения или по продажной стоимости. От выбора и типа точки зависит, какие счета будут использоваться.
| Способ оценки | Тип точки | Счет товаров | Счет наценки | Учет по номенклатуре |
|---|---|---|---|---|
| По продажной стоимости | НТТ (суммовой учет) | 41.12 | 42.02 | Нет, только суммы; можно включить обороты и разрез по ставкам НДС |
| По продажной стоимости | АТТ, розничный магазин | 41.11 | 42.01 | Да, по номенклатуре и складам |
| По стоимости приобретения | НТТ и АТТ | 41.02 | не используется | Да, по номенклатуре и складам |
Счет 42 "Торговая наценка" регулирующий: он показывает разницу между продажной и покупной стоимостью товаров, которые еще лежат в точке. Пока товар не продан, наценка висит на кредите 42. Когда товар продан, наценку по проданному нужно списать, иначе себестоимость продаж окажется равной выручке, а прибыль - нулевой.
Чтобы суммовой учет был достоверным, нужны три условия: регламентированное ценообразование (все цены и их изменения документально зафиксированы), полное документирование (каждое поступление, переоценка, списание оформлено документом) и понимание бухгалтером, в каких ценах заполняется каждый документ.
Настройка 1С:Бухгалтерии 8.3 для суммового учета
Перед вводом документов программу нужно один раз настроить. Названия пунктов приведены для редакции 3.0 "1С:Бухгалтерии предприятия"; в отдельных релизах расположение может немного отличаться, точный путь смотрите в справке программы (клавиша F1) или на its.1c.ru.
- Откройте Главное - Функциональность, вкладку Торговля и установите флажок Розничная торговля.
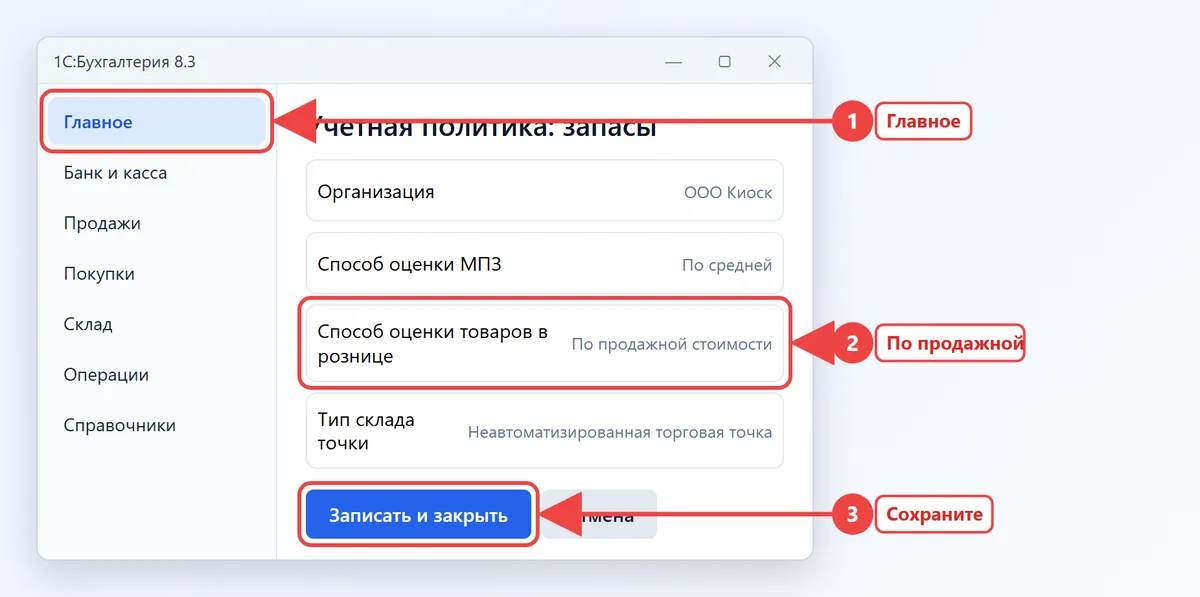
- Откройте Главное - Учетная политика, в разделе запасов выберите Способ оценки товаров в рознице: По продажной стоимости и запишите настройку.
- В разделе Справочники - Склады создайте склад для точки, например "Киоск у вокзала", выберите Тип склада: Неавтоматизированная торговая точка и укажите тип цен, по которым товар учитывается в точке (розничная цена).
- Если в точке продаются товары с разными ставками НДС, в параметрах учета включите учет по ставкам НДС. Тогда на кассе выручку удобно пробивать по разным отделам, чтобы в Z-отчете суммы по ставкам шли отдельными строками.
Розничные цены задаются документом Установка цен номенклатуры (раздел Склад). В нем выбирается тип цен и для каждого товара указывается цена продажи. Программа берет ее при поступлении товара в точку и рассчитывает наценку автоматически. Как правильно назначить цену и наценку, разобрано в статье о формировании цен и прайс-листа.
Поступление товара и начисление наценки
Если товар приходит в точку прямо от поставщика, используется обычный документ Поступление (акты, накладные, УПД) в разделе Покупки, где в поле склада выбирается НТТ. Программа предложит свернуть табличную часть по номенклатуре: тогда поступление можно ввести одной суммой или несколькими суммами без перечня товаров. Если товар везут с собственного оптового склада, оформляется Перемещение товаров; в нем указывается только количество, а цены берутся из типа цен точки.
При проведении образуются две проводки:
- Дт 41.12 Кт 60.01 - товар оприходован по покупной стоимости;
- Дт 41.12 Кт 42.02 - начислена торговая наценка до продажной цены.
Важные ограничения. Табличную часть перемещения нельзя свернуть, если хотя бы одна из сторон требует учета по номенклатуре (оптовый склад или АТТ). Комиссионные товары всегда учитываются по номенклатуре в любой точке и при любом способе оценки, поэтому их строки не сворачиваются.
Выручка, переоценка и инвентаризация в НТТ
Выручка НТТ при суммовом учете отражается документом Поступление наличных (приходный кассовый ордер) с видом операции Розничная выручка в разделе Банк и касса. Он одновременно делает две вещи: приходует деньги в кассу и списывает товар из точки на сумму выручки.
- Дт 50.01 Кт 90.01.1 - выручка от продаж;
- Дт 90.02.1 Кт 41.12 - товар списан в себестоимость по продажной цене.
Для автоматизированного магазина вместо этого используется Отчет о розничных продажах (раздел Продажи) с перечнем проданных товаров. Им же оформляют продажу комиссионных товаров в НТТ.
Если цены меняются, переоценку оформляют одной суммой: дооценка увеличивает 41.12 и 42.02, уценка сторнирует эти суммы. Но саму сумму переоценки рассчитывают по детальной инвентаризации остатков каждого товара.
В НТТ остатки товаров в базе со временем устаревают, поэтому регулярно проводят инвентаризацию: документом Инвентаризация товаров (раздел Склад) фиксируют фактический остаток в продажных ценах. Недостачу списывают на счет 94 вместе с относящейся к ней наценкой: Дт 94 Кт 41.12 и сторно Дт 94 Кт 42.02.
Как списать торговую наценку при закрытии месяца
После всех продаж месяца на счете 90.02.1 стоит себестоимость в продажных ценах, то есть равная выручке. Чтобы получить реальную себестоимость, наценку по проданным товарам сторнируют: Дт 90.02.1 Кт 42.02 красным сторно. Эту проводку делает регламентная операция расчета торговой наценки в обработке Операции - Закрытие месяца. Вручную ничего считать не нужно, но важно, чтобы до закрытия были введены все поступления, выручка, переоценки и инвентаризации.
Как программа считает наценку по среднему проценту
Для НТТ наценка списывается по среднему проценту, ведь данных о каждом проданном товаре нет:
- средний процент = (наценка на остаток в начале месяца + наценка по поступившему товару - наценка по выбывшему, кроме продаж) / (выручка за месяц + остаток товара на конец месяца в продажных ценах) x 100;
- реализованная наценка = выручка x средний процент / 100.
Пример расчета
Остатков на начало месяца нет. В киоск поступил товар по покупной стоимости на 100 000 рублей, продажная стоимость 140 000 рублей, наценка 40 000 рублей. Выручка за месяц - 84 000 рублей, значит, на конец месяца в точке осталось товара на 56 000 рублей в продажных ценах.
- Средний процент: 40 000 / (84 000 + 56 000) x 100 = 28,57%.
- Реализованная наценка: 84 000 x 28,57% = 24 000 рублей.
- Себестоимость продаж: 84 000 - 24 000 = 60 000 рублей.
- Остаток наценки на 42.02: 40 000 - 24 000 = 16 000 рублей, он относится к непроданному товару на 56 000 рублей.
Пример приведен без НДС. Если организация платит НДС, выручка и продажные цены включают налог, а он выделяется отдельной проводкой; об изменении общей ставки до 22% с 2026 года читайте в материале НДС 22 процента. Проверить свою наценку и маржу можно в калькуляторе ниже.
Сторнируемая сумма наценки по продажам и есть валовой доход точки, а наценка, списанная по недостачам, - упущенная выгода от потерь. Сравнивая их по месяцам, удобно контролировать работу продавцов.
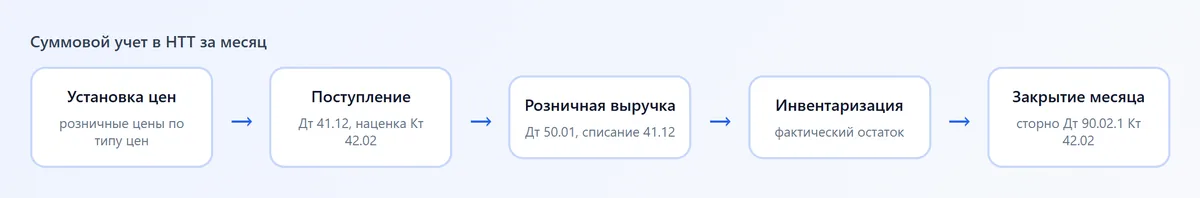
Сводная схема проводок суммового учета
Все операции суммового учета в НТТ можно свести в таблицу. Номера субсчетов указаны для организации на общей системе; на УСН используются те же счета.
| Операция | Дебет | Кредит | Сумма |
|---|---|---|---|
| Поступил товар от поставщика | 41.12 | 60.01 | Покупная стоимость |
| Начислена наценка | 41.12 | 42.02 | Продажная минус покупная |
| Отражена выручка по кассе | 50.01 | 90.01.1 | Выручка по Z-отчету |
| Списан проданный товар | 90.02.1 | 41.12 | Выручка (в продажных ценах) |
| Списана наценка по проданному товару | 90.02.1 | 42.02 | Сторно реализованной наценки |
| Дооценка товара | 41.12 | 42.02 | Сумма увеличения цены |
| Уценка товара | 41.12 | 42.02 | Сторно суммы снижения |
| Недостача по инвентаризации | 94 | 41.12 | В продажных ценах |
| Наценка по недостаче | 94 | 42.02 | Сторно |
Частые ошибки и как их проверить
- На счете 42.02 растет остаток, а прибыль занижена. Не проведена регламентная операция расчета наценки или закрытие месяца выполнено до ввода всей выручки. Перепроведите закрытие месяца.
- Наценка меняется при повторном закрытии месяца. Задним числом изменены документы прошлых периодов. Сравните оборотно-сальдовую ведомость по 42.02 до и после закрытия.
- Цена в поступлении не та. Для номенклатуры не установлена цена нужного типа на дату документа, проверьте документ установки цен.
- Отрицательный остаток на 41.12. Выручка введена больше, чем поступило товара: пропущено поступление или перемещение.
- Безналичная выручка через кассу. Оплаты картой не проводят через приходный кассовый ордер, иначе искажается кассовая книга; их отражают через расчеты с банком по эквайрингу.
Если вы на упрощенке, проверьте, как наценка и себестоимость влияют на налог, в статье о налогах ИП в 2026 году. Другие материалы о ценах и продажах собраны в рубрике маркетинг и продажи, а при проблемах с печатными формами 1С пригодится статья о внешних печатных формах.
Частые вопросы
Как в 1С 8.3 списать торговую наценку?
Наценку по проданным товарам списывает регламентная операция расчета торговой наценки при закрытии месяца (Операции - Закрытие месяца). Она делает сторно Дт 90.02.1 Кт 42.02 на сумму реализованной наценки. Перед этим должны быть введены все поступления, выручка и инвентаризации.
Какой счет используется для торговой наценки в НТТ?
При суммовом учете в неавтоматизированной торговой точке товар учитывается на счете 41.12, а наценка на счете 42.02. В автоматизированной точке с учетом по продажным ценам используются счета 41.11 и 42.01.
Как рассчитать средний процент торговой наценки?
Сложите наценку на остаток на начало месяца и наценку по поступившим товарам, вычтите наценку по выбывшим (кроме продаж) и разделите на сумму выручки и остатка товаров на конец месяца в продажных ценах. Умножив выручку на этот процент, получите реализованную наценку.
Каким документом отразить выручку в НТТ?
Документом Поступление наличных (приходный кассовый ордер) с видом операции Розничная выручка. При суммовом учете по продажным ценам он сразу списывает товар из точки на сумму выручки. Отчет о розничных продажах для НТТ используют при продаже комиссионных товаров.
Почему себестоимость равна выручке?
Потому что при продаже товар списывается в продажных ценах. Реальная себестоимость появится только после закрытия месяца, когда программа сторнирует наценку по проданным товарам со счета 42.02.
Можно ли вести суммовой учет на УСН?
Да. Счета и документы те же. На УСН суммовой учет особенно удобен для небольших розничных точек, но для расходов по УСН 15% важно подтверждать оплату и реализацию товара.