Налоги и страховые взносы ИП в 2026 году: УСН, патент, НПД и АУСН
Налог ИП в 2026 году зависит от режима, а обязательные страховые взносы за себя выросли до 57 390 рублей плюс 1% с дохода свыше 300 000 рублей. Здесь сведены ставки УСН, патента, НПД и АУСН, новые пороги НДС для упрощенцев, правила уменьшения налога на взносы и календарь платежей с примерами расчета.
Содержание
Какие налоги платит ИП в 2026 году
Индивидуальный предприниматель платит два вида обязательных платежей: налог по выбранной системе налогообложения и страховые взносы за себя. Если есть сотрудники, добавляются НДФЛ и взносы с их зарплаты. С 2026 года к этому для части упрощенцев прибавился НДС: порог освобождения снизили с 60 до 20 млн рублей дохода (закон 425-ФЗ от 28.11.2025).
Для малого бизнеса доступны пять режимов. Ниже сравнение по главным параметрам на 2026 год.
| Режим | Ставка | Лимит дохода | Работники | Взносы за себя | НДС |
|---|---|---|---|---|---|
| НПД | 4% с физлиц, 6% с компаний и ИП | 2,4 млн руб. | Нельзя | Нет | Нет |
| УСН "Доходы" | 6%, в регионах может быть 1-5% | 490,5 млн руб. | До 130 | Да, уменьшают налог | Нет до 20 млн руб., выше 5%, 7% или 22% |
| УСН "Доходы минус расходы" | 15%, в регионах 5-15%, минимум 1% от дохода | 490,5 млн руб. | До 130 | Да, входят в расходы | Так же, как на УСН 6% |
| Патент (ПСН) | 6% от потенциального дохода по закону региона | 20 млн руб. | До 15 | Да, уменьшают стоимость патента | Нет |
| АУСН | 8% или 20%, минимум 3% от дохода | 60 млн руб. | До 5 | Да, налог на них не уменьшается | Нет |
Если ИП не выбрал режим, он работает на общей системе: НДФЛ 13-15% с прибыли и НДС 22%. Как выбрать режим при регистрации, описано в инструкции как открыть ИП в 2026 году.
Страховые взносы ИП за себя в 2026 году
Взносы платят все ИП, кроме тех, кто перешел на НПД. Обязанность не зависит от того, был ли доход: даже без выручки фиксированную часть придется заплатить за каждый месяц, пока статус ИП действует.
| Платеж | Сумма за 2026 год | Срок уплаты |
|---|---|---|
| Фиксированный взнос (пенсионное и медицинское страхование) | 57 390 руб. | До 28 декабря 2026 года |
| 1% с дохода свыше 300 000 руб. | Не больше 321 818 руб. | До 1 июля 2027 года |
| Максимум за год | 379 208 руб. | - |
Фиксированную часть можно платить частями в течение года или одним платежом. Если ИП зарегистрирован не с 1 января, сумма считается пропорционально полным месяцам и дням. Например, при регистрации 1 июля фиксированный взнос составит половину: 28 695 рублей.
Как посчитать 1% с дохода
База для 1% зависит от режима:
- УСН "Доходы" - все доходы по КУДиР;
- УСН "Доходы минус расходы" - доходы, уменьшенные на расходы;
- патент - потенциальный доход по патенту, а не фактическая выручка;
- ОСНО - доходы минус профессиональные вычеты.
Пример. ИП на УСН 6% заработал за 2026 год 2 500 000 рублей. Дополнительный взнос: (2 500 000 - 300 000) x 1% = 22 000 рублей. Всего взносов за год: 57 390 + 22 000 = 79 390 рублей.
Как уменьшить налог на страховые взносы
Взносы не всегда дополнительная нагрузка: на УСН "Доходы" и патенте они уменьшают сам налог.
- ИП без работников на УСН 6% и патенте уменьшает налог на всю сумму взносов за себя, вплоть до нуля.
- ИП с работниками уменьшает налог не больше чем на 50%, но учитывает и взносы за себя, и взносы за сотрудников.
- На УСН 15% взносы не вычитаются из налога, а включаются в расходы.
- На АУСН и НПД уменьшения нет.
С 2023 года налог можно уменьшать на взносы, которые относятся к этому периоду, даже если они еще не уплачены. Значит, при уплате фиксированного взноса в декабре налог за год все равно уменьшается полностью. 1% за 2026 год, который платится до 1 июля 2027 года, ИП вправе учесть уже при расчете налога за 2026 год.
Пример расчета на УСН 6% без работников. Доход за год 2 500 000 рублей, налог до вычета: 150 000 рублей. Взносы 79 390 рублей. К уплате: 150 000 - 79 390 = 70 610 рублей. Общая нагрузка: 70 610 + 79 390 = 150 000 рублей, то есть ровно 6% от дохода.
Подставить свои цифры и сравнить УСН 6%, УСН 15% и НПД можно в калькуляторе налогов ИП. Он учитывает фиксированный взнос, 1% и уменьшение налога.
УСН в 2026 году: ставки, лимиты и НДС
Упрощенка остается самым популярным режимом. Лимит дохода для сохранения УСН на 2026 год - 490,5 млн рублей (450 млн рублей с коэффициентом-дефлятором 1,090), лимит остаточной стоимости основных средств - 218 млн рублей, работников - не больше 130 человек.
Ставки УСН и региональные льготы
Базовые ставки - 6% на объекте "Доходы" и 15% на "Доходы минус расходы". Регионы вправе снизить их до 1% и 5% соответственно для отдельных видов деятельности или для всех. Актуальную ставку своего региона ищите на nalog.gov.ru в разделе "Особенности регионального законодательства".
На УСН 15% есть минимальный налог: если 15% с разницы меньше 1% от всех доходов, платят 1% от доходов. Это бывает в убыточный год или при очень высоких расходах.
НДС для упрощенцев с 2026 года
Освобождение от НДС сохраняется, только пока доход за прошлый год и с начала текущего года не больше 20 млн рублей. Дальше порог продолжит снижаться: 15 млн рублей в 2027 году и 10 млн рублей с 2028 года. При превышении у ИП на УСН есть выбор:
- ставка 5% без вычетов при доходе до 272,5 млн рублей;
- ставка 7% без вычетов при доходе до 490,5 млн рублей;
- общая ставка 22% (или 10% для льготных товаров) с вычетом входного НДС.
Если доход за 2025 год превысил 20 млн рублей, НДС начисляется с 1 января 2026 года. Если порог пройден в течение 2026 года, обязанность возникает с 1 числа следующего месяца. Подробно о расчете - в статье НДС 22 процента с 2026 года.
Патент для ИП в 2026 году
Патент покупают на срок от 1 до 12 месяцев в пределах календарного года. Стоимость - 6% от потенциально возможного дохода, который устанавливает регион для каждого вида деятельности. Реальная выручка на сумму налога не влияет.
- Лимит дохода по всем патентам и УСН вместе в 2026 году - 20 млн рублей (раньше 60 млн). В 2027 году он снизится до 15 млн, с 2028 года - до 10 млн рублей.
- Сотрудников - не больше 15 по всем видам деятельности на патенте.
- Заявление подают за 10 рабочих дней до начала действия патента.
- Патент сроком до 6 месяцев оплачивают целиком до окончания срока. На 6-12 месяцев: треть в течение 90 дней от начала, остаток - до конца срока.
Стоимость патента уменьшается на страховые взносы так же, как налог на УСН 6%, - для этого подают уведомление в налоговую. Предварительно рассчитать цену можно в сервисе ФНС "Налоговый калькулятор - расчет стоимости патента".
НПД и АУСН: когда они выгоднее
Эти два режима подходят небольшому бизнесу без бухгалтера: отчетов почти нет, налог считает налоговая. Но условия у них разные.
Самозанятость для ИП
ИП может работать на НПД: налог 4% с физлиц и 6% с компаний, нет взносов, отчетов и кассы. Ограничения жесткие: доход до 2,4 млн рублей в год, без работников и перепродажи. При доходе до 1-1,5 млн рублей это почти всегда самый дешевый вариант. Все условия описаны в материале как стать самозанятым в 2026 году.
Автоматизированная упрощенка
АУСН действует как эксперимент до конца 2027 года и с 2026 года доступна в большинстве регионов. Налог считает сама налоговая по данным банка и онлайн-кассы, деклараций нет, а взносы за работников не платятся, кроме фиксированного взноса на травматизм. Ставки - 8% с доходов или 20% с разницы доходов и расходов. Условия: доход до 60 млн рублей, не больше 5 работников, расчетный счет в уполномоченном банке, зарплата только безналично. Свежий список регионов есть на сайте ФНС в разделе об АУСН.
Сроки уплаты налогов ИП и единый налоговый счет
Все налоги и взносы ИП платит единым налоговым платежом (ЕНП) на единый налоговый счет (ЕНС). Деньги распределяются по обязательствам автоматически, по сроку и уведомлениям. Баланс ЕНС виден в личном кабинете ИП в разделе "ЕНС".
| Что | Уведомление | Срок уплаты |
|---|---|---|
| Аванс по УСН за I квартал 2026 | До 25 апреля | До 28 апреля 2026 |
| Аванс по УСН за полугодие | До 25 июля | До 28 июля 2026 |
| Аванс по УСН за 9 месяцев | До 25 октября | До 28 октября 2026 |
| Фиксированные взносы за 2026 | Не нужно | До 28 декабря 2026 |
| Декларация и налог по УСН за 2026 | Декларация до 25 апреля | До 28 апреля 2027 |
| 1% с дохода свыше 300 000 руб. за 2026 | Не нужно | До 1 июля 2027 |
| НПД | Начисление до 12 числа | До 28 числа следующего месяца |
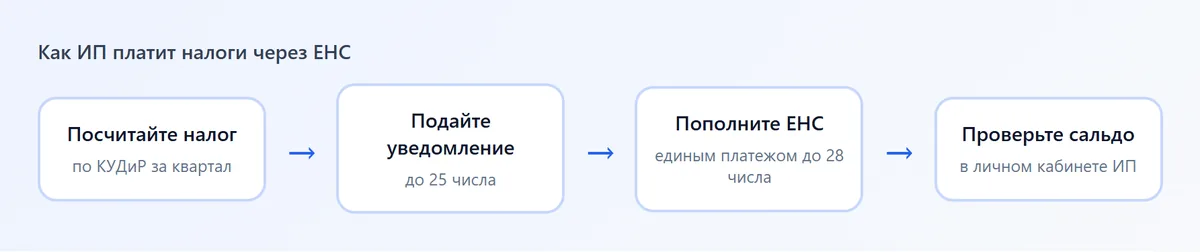
Если срок выпадает на выходной, он переносится на ближайший рабочий день. Для ИП пени составляют 1/300 ключевой ставки ЦБ за каждый день просрочки, поэтому даже небольшая задержка обходится дороже, чем кажется.
Как заплатить налог ИП онлайн
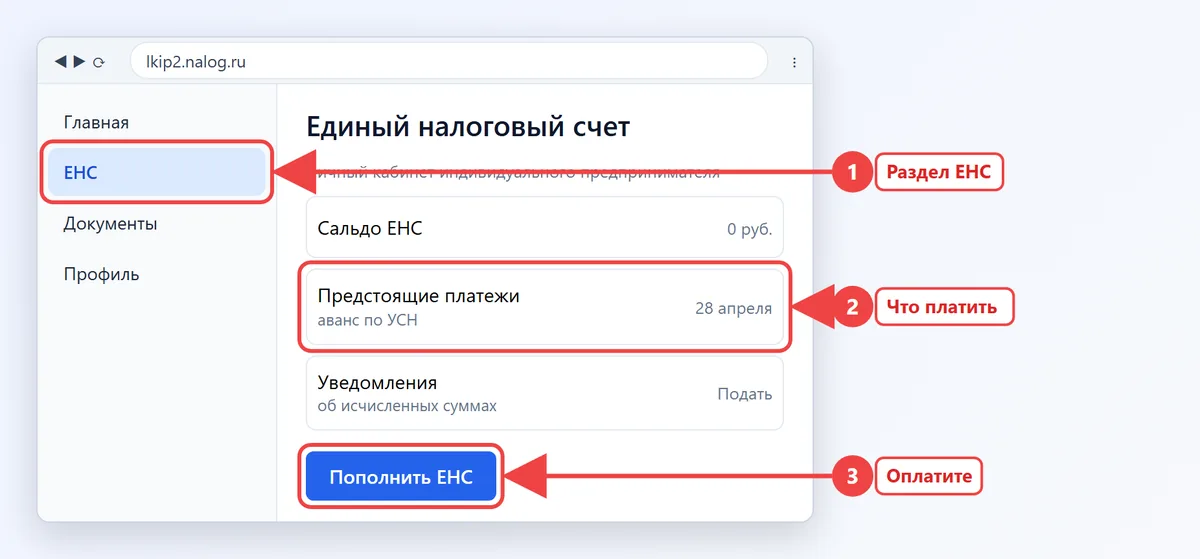
- Войдите в личный кабинет ИП на сайте ФНС через логин, Госуслуги или электронную подпись.
- Откройте раздел "ЕНС" и проверьте сальдо и предстоящие платежи.
- Нажмите "Пополнить ЕНС", укажите сумму и выберите оплату картой или через банк.
- Если сумма в уведомлении уже подана, деньги спишутся в нужный налог в срок.
Из приложения банка ЕНП тоже можно перечислить: в реквизитах укажите КБК единого налогового платежа, получателя - Казначейство России (ФНС России). Чтобы не путаться в суммах, планируйте налоги вместе с остальными расходами: в этом помогает разбор кассового разрыва и платежного календаря.
Частые вопросы
Сколько ИП должен заплатить взносов за 2026 год?
Фиксированную часть 57 390 рублей до 28 декабря 2026 года и 1% с дохода свыше 300 000 рублей до 1 июля 2027 года. Максимальная сумма 1% ограничена 321 818 рублями.
Платит ли ИП налоги, если нет дохода?
Налог на УСН при нулевом доходе равен нулю, но фиксированные страховые взносы платить нужно. На патенте стоимость патента не зависит от дохода. Без доходов и взносов можно только на НПД.
Нужно ли ИП на УСН платить НДС в 2026 году?
Только если доход превысил 20 млн рублей. Тогда можно выбрать ставку 5% или 7% без вычетов либо общую ставку 22% с вычетами. До 20 млн рублей упрощенец освобожден от НДС.
Можно ли уменьшить налог ИП на страховые взносы?
На УСН 6% и патенте можно: без работников полностью, с работниками до 50%. На УСН 15% взносы учитываются в расходах. На АУСН и НПД такого уменьшения нет.
Какой налог выгоднее для ИП без сотрудников?
При доходе до 2,4 млн рублей обычно выгоднее НПД. Выше чаще выигрывает УСН 6% или патент, если в регионе невысокий потенциальный доход. Точный ответ дает расчет по вашим цифрам.
Где посмотреть налоги ИП в личном кабинете?
В личном кабинете ИП на nalog.gov.ru в разделе ЕНС видны сальдо, начисления и предстоящие платежи. Там же можно пополнить счет и подать уведомление.