НДС 22 процента с 2026 года: что изменилось и как выделить или начислить налог
С 1 января 2026 года основная ставка НДС в России - 22% вместо 20%, а упрощенцы с доходом выше 20 млн рублей тоже стали плательщиками налога. Ниже формулы и готовые примеры, как выделить НДС 22% из суммы и начислить сверху, таблица ставок, правила для УСН и чек-лист по договорам, счетам и ценникам.
Содержание
Что изменилось с НДС в 2026 году
Повышение ставки закреплено Федеральным законом от 28.11.2025 № 425-ФЗ, который внес поправки в статью 164 Налогового кодекса. Главные изменения для бизнеса:
- основная ставка НДС выросла с 20% до 22%, расчетная - с 20/120 до 22/122;
- льготная ставка 10% для продуктов, детских товаров, лекарств и медизделий из перечней Правительства сохранилась;
- ставка 0% для экспорта и международных перевозок не изменилась;
- порог освобождения от НДС на УСН снизился с 60 до 20 млн рублей дохода в год, в 2027 году он составит 15 млн, с 2028 года - 10 млн рублей;
- доход для патента ограничен 20 млн рублей, поэтому крупные патентщики уходят на УСН и тоже могут стать плательщиками НДС.
Новая ставка применяется к отгрузкам, работам и услугам, переданным с 1 января 2026 года, независимо от даты договора. Дата подписания договора и дата оплаты на ставку не влияют, важна дата отгрузки.
Ставки НДС в 2026 году: таблица
Ставку определяет вид товара или операции и режим налогообложения продавца.
| Ставка | Расчетная ставка | Кто и к чему применяет | Вычеты входного НДС |
|---|---|---|---|
| 22% | 22/122 | Основная ставка: большинство товаров, работ и услуг | Да |
| 10% | 10/110 | Продукты питания, детские товары, лекарства, медизделия, книги и периодика по перечням | Да |
| 0% | - | Экспорт, международные перевозки, отдельные операции по статье 164 НК РФ | Да |
| 5% | 5/105 | УСН с доходом от 20 до 272,5 млн руб. по выбору | Нет |
| 7% | 7/107 | УСН с доходом от 272,5 до 490,5 млн руб. по выбору | Нет |
| Без НДС | - | УСН с доходом до 20 млн руб., патент, НПД, АУСН, операции из статьи 149 НК РФ | - |
Расчетная ставка нужна, когда НДС уже сидит внутри суммы: при получении аванса, при удержании налоговым агентом, при выделении налога из розничной цены.
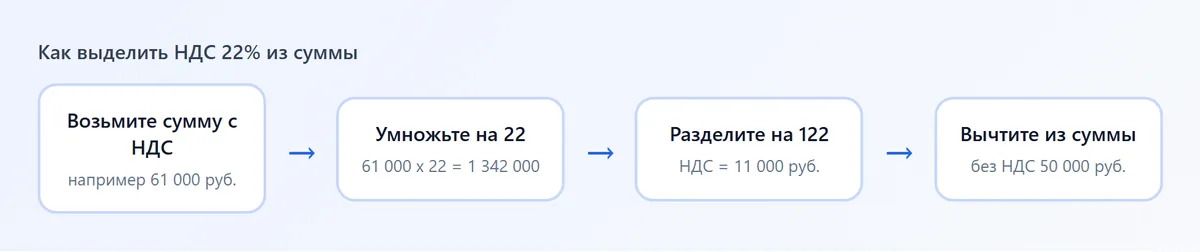
Как выделить НДС 22% из суммы
Если цена указана "в том числе НДС 22%", налог выделяют по расчетной ставке 22/122.
НДС = Сумма с НДС x 22 / 122
Сумма без НДС = Сумма с НДС / 1,22
Пример 1. Счет на 122 000 рублей, в том числе НДС. НДС = 122 000 x 22 / 122 = 22 000 рублей. Сумма без налога: 122 000 / 1,22 = 100 000 рублей.
Пример 2. Чек на 50 000 рублей. НДС = 50 000 x 22 / 122 = 9 016,39 рубля. Без НДС: 50 000 - 9 016,39 = 40 983,61 рубля.
Частая ошибка - брать 22% от суммы с налогом: 50 000 x 22% = 11 000 рублей. Так налог завышается почти на 2 000 рублей, потому что процент считается от цены, в которую он уже включен. Для 10% формула та же, только с дробью 10/110.
Быстрые коэффициенты
- Выделить НДС 22%: умножить на 0,180328 (это 22/122).
- Цена без НДС 22%: разделить на 1,22 или умножить на 0,819672.
- Выделить НДС 10%: умножить на 0,090909.
- Выделить НДС 5% на УСН: умножить на 5/105, то есть на 0,047619.
Округляйте до копеек только итог, а не промежуточные значения: иначе в больших счетах набегает расхождение с программой покупателя.
Как начислить НДС 22% сверху
Если известна цена без налога, НДС начисляют по прямой ставке.
НДС = Сумма без НДС x 22%
Сумма с НДС = Сумма без НДС x 1,22
Пример 3. Услуга стоит 80 000 рублей без НДС. Налог: 80 000 x 0,22 = 17 600 рублей. Итого к оплате: 97 600 рублей.
Пример 4. Партия товара на 1 250 000 рублей без налога. НДС 22% = 275 000 рублей, с налогом - 1 525 000 рублей. При ставке 20% было бы 1 500 000 рублей: разница 25 000 рублей, или 1,67% к цене для покупателя.
| Сумма без НДС | НДС 20% (2025) | НДС 22% (2026) | Итого с НДС 22% |
|---|---|---|---|
| 10 000 руб. | 2 000 руб. | 2 200 руб. | 12 200 руб. |
| 50 000 руб. | 10 000 руб. | 11 000 руб. | 61 000 руб. |
| 100 000 руб. | 20 000 руб. | 22 000 руб. | 122 000 руб. |
| 1 000 000 руб. | 200 000 руб. | 220 000 руб. | 1 220 000 руб. |
Сколько НДС заплатить в бюджет
Плательщик на общей ставке платит разницу между начисленным налогом и вычетами по счетам-фактурам поставщиков. Пример: продажи 1 220 000 рублей с НДС (налог 220 000), закупки 732 000 рублей с НДС (входной налог 132 000). К уплате: 220 000 - 132 000 = 88 000 рублей. Декларацию сдают ежеквартально до 25 числа месяца после квартала, налог платят тремя равными частями до 28 числа каждого из трех следующих месяцев.
НДС для упрощенцев: ставки 5% и 7%
С 2025 года упрощенцы с большим доходом платят НДС, а с 2026 года порог освобождения снизился до 20 млн рублей. Его проверяют по доходам за прошлый год и с начала текущего года.
- Доход за 2025 год больше 20 млн рублей - НДС начисляется с 1 января 2026 года.
- Доход за 2025 год меньше, но в 2026 году превысил 20 млн - НДС начисляется с 1 числа месяца, следующего за месяцем превышения.
- Доход до 20 млн рублей - упрощенец освобожден автоматически, заявление подавать не нужно.
Плательщик на УСН выбирает: пониженную ставку 5% (доход до 272,5 млн рублей) или 7% (до 490,5 млн рублей) без вычетов, либо общие ставки 22% и 10% с вычетами. Пониженную ставку по общему правилу применяют не меньше 12 кварталов подряд, исключения из этого правила проверьте в актуальной редакции пункта 9 статьи 164 НК РФ.
Что выгоднее: 5% или 22% с вычетами
Ставка 5% проще и обычно выгоднее для услуг и бизнеса с небольшими закупками у плательщиков НДС. Ставка 22% с вычетами может оказаться выгоднее, если доля закупок с НДС высокая или покупатели - крупные компании на общей системе, которым нужен вычет.
Пример. Выручка за квартал 6 млн рублей с НДС, закупки с НДС 22% - 3,66 млн рублей. При 5%: налог 6 000 000 x 5/105 = 285 714 рублей. При 22% с вычетами: 6 000 000 x 22/122 - 3 660 000 x 22/122 = 1 081 967 - 660 000 = 421 967 рублей. Здесь выгоднее 5%. Если бы закупки составляли 5 млн рублей, налог по ставке 22% был бы около 180 000 рублей, и уже выгоднее общая ставка.
Расчет налогов на УСН, взносы и сравнение режимов собраны в статье налоги и взносы ИП в 2026 году. Если вы только выбираете систему налогообложения для нового бизнеса, загляните в инструкцию как открыть ИП.
Что сделать с договорами, счетами и ценниками
Ставка поменялась, а цены в договорах остались прежними. Порядок действий зависит от формулировки цены.
| Формулировка в договоре | Что происходит с 2026 года | Что делать |
|---|---|---|
| "Цена 100 000 руб., кроме того НДС по ставке, установленной законодательством" | Налог начисляется по 22%, итог растет до 122 000 руб. | Ничего, достаточно новых счетов |
| "Цена 120 000 руб., в том числе НДС 20%" | Продавец обязан начислить 22%, а цена фиксирована | Допсоглашение об изменении цены или расчет налога из прежней суммы |
| "Цена 120 000 руб., в том числе НДС" без ставки | Налог выделяется по 22/122, продавец получает меньше | Переговоры о цене, допсоглашение |
| Цена без упоминания НДС | Считается, что налог включен в цену | Уточнить формулировку в новом договоре |
Изменить цену в одностороннем порядке нельзя, если это не предусмотрено договором. Направьте контрагентам письмо с расчетом и проектом допсоглашения. Для новых сделок используйте формулировку "кроме того НДС по ставке, действующей на дату отгрузки", а в шаблоне коммерческого предложения указывайте цену и с налогом, и без него.
Авансы, полученные в 2025 году
Если предоплата пришла в 2025 году, с нее начислили НДС по 20/120. При отгрузке в 2026 году налог считают по 22% от полной стоимости, а налог с аванса принимают к вычету. Если доплату с покупателя получить не удалось, разницу продавец платит за свой счет.
Онлайн-касса и ценники
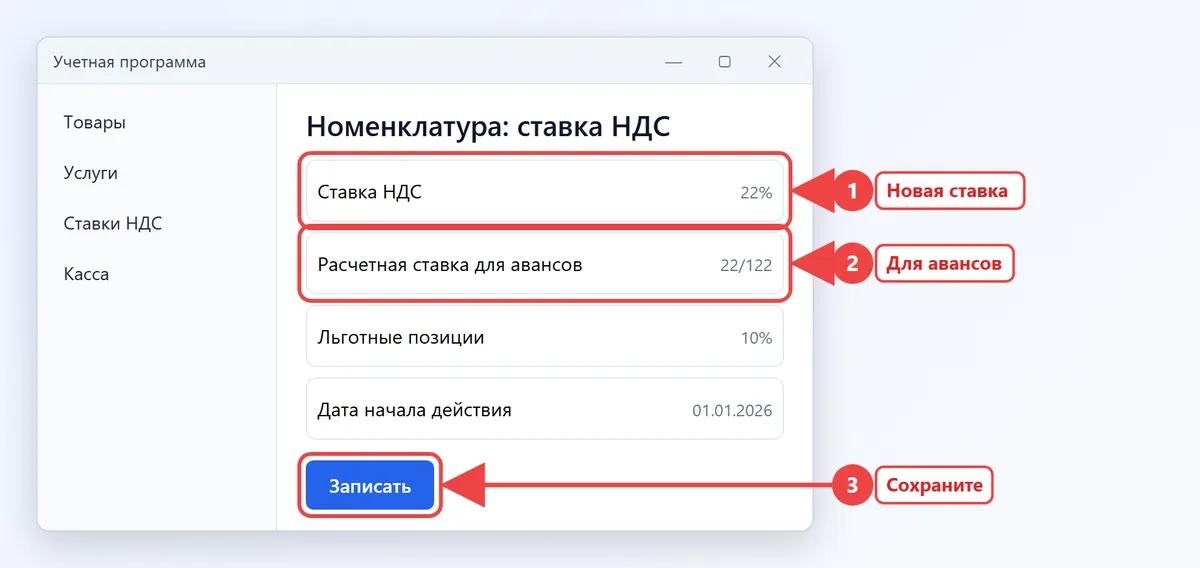
- Обновите прошивку кассы и кассовую программу, проверьте, что в номенклатуре стоит ставка 22% и расчетная 22/122.
- Проверьте шаблоны счетов, УПД, актов и счетов-фактур в учетной программе.
- Розничная цена на ценнике уже включает налог, выделять НДС на ценнике не нужно. Но если вы повышаете цены, меняйте ценники одновременно с кассой, чтобы цена на полке совпадала с чеком.
- Пересчитайте наценку: рост налога на 2 пункта съедает часть маржи, если цену не поднимать. Помогут калькулятор наценки и маржи и разбор юнит-экономики.
Частые ошибки при расчете НДС 22%
- Выделение налога как 22% от суммы с НДС вместо 22/122.
- Ставка 20% в счетах на отгрузки 2026 года по старым договорам.
- Округление НДС в каждой строке счета и в итоге разными способами.
- Вычет по ставке 5% или 7% на УСН: при пониженных ставках входной НДС к вычету не принимается, а включается в стоимость покупок.
- Отсутствие счетов-фактур после превышения порога 20 млн рублей: их нужно выставлять с первого месяца, когда возникла обязанность.
Если цены придется поднимать, заранее пересчитайте их по методике из материала как рассчитать стоимость услуги.
Частые вопросы
С какого числа НДС 22 процента?
С 1 января 2026 года по закону 425-ФЗ. Ставка применяется к отгрузкам, выполненным работам и услугам с этой даты, даже если договор заключен раньше.
Как выделить НДС 22% из суммы?
Умножьте сумму с налогом на 22 и разделите на 122. Например, из 61 000 рублей НДС составит 11 000 рублей, а сумма без налога - 50 000 рублей.
Как начислить НДС 22% на сумму?
Умножьте сумму без налога на 0,22, чтобы получить НДС, или на 1,22, чтобы получить итог с налогом. С 10 000 рублей НДС будет 2 200 рублей, итого 12 200 рублей.
Платят ли НДС 22% на УСН?
Упрощенец с доходом выше 20 млн рублей может выбрать ставку 22% с вычетами или пониженную 5% либо 7% без вычетов. При доходе до 20 млн рублей НДС не платится.
Какие товары облагаются НДС 10% в 2026 году?
Продовольственные и детские товары, лекарства, медицинские изделия, книги и периодика из перечней Правительства. Для них ставка не изменилась, расчетная ставка 10/110.
Нужно ли менять договоры из-за НДС 22%?
Если цена указана с формулировкой "кроме того НДС", менять не нужно. Если цена фиксирована с НДС 20% внутри, лучше подписать допсоглашение об изменении цены, иначе разницу заплатит продавец.