Кассовый разрыв и денежный поток: как посчитать заранее и что делать
Кассовый разрыв - это момент, когда платить нужно сейчас, а деньги придут позже. Он случается даже у прибыльного бизнеса, если не следить за денежным потоком. Ниже - причины разрыва, формула и пример платежного календаря по неделям, план действий, если денег уже не хватает, и три вида денежного потока простым языком.
Содержание
Что такое кассовый разрыв простыми словами
Кассовый разрыв - это ситуация, когда на счете и в кассе в конкретный день не хватает денег, чтобы оплатить обязательства: зарплату, аренду, закупку, налоги. При этом по итогам месяца бизнес может быть в плюсе. Деньги просто приходят позже, чем уходят.
Простой пример. Типография получила заказ от компании на 300 000 руб. с оплатой через 30 дней после сдачи работы. Чтобы выполнить заказ, нужно сразу купить бумагу и краску на 120 000 руб., а через две недели выплатить зарплату. Прибыль по заказу будет, но в середине месяца денег на счете окажется меньше, чем нужно для платежей. Это и есть временный кассовый разрыв.
Важно не путать разрыв с убытком. Убыток - когда расходы за период больше доходов, и бизнес теряет деньги. Кассовый разрыв - вопрос времени: деньги будут, но не к нужной дате. Если разрыв повторяется каждый месяц и закрывается только новыми долгами, это уже признак того, что бизнес не окупает себя, и нужно разбирать юнит-экономику и цены.
Почему возникает кассовый разрыв
Причины почти всегда сводятся к тому, что график поступлений и график платежей не совпадают. Чаще всего это происходит из-за следующего.
- Отсрочка платежа клиентам. Вы работаете с компаниями, которые платят через 30-60 дней, а поставщики и сотрудники ждут денег сразу. Чем больше растет бизнес на отсрочке, тем больше денег "висит" в дебиторской задолженности.
- Просрочки клиентов. Даже аккуратные заказчики иногда задерживают оплату на неделю-две, и этого хватает, чтобы сорвать выплату зарплаты.
- Сезонность. Выручка падает летом или после праздников, а аренда, зарплата и кредит остаются прежними.
- Крупная закупка или вложение. Купили оборудование или большую партию товара за счет оборотных денег.
- Быстрый рост. Больше заказов - больше закупок авансом. Деньги от клиентов придут потом, а платить нужно уже сейчас.
- Налоги и взносы. Квартальные платежи по УСН или годовые взносы ИП приходятся на определенные даты, и о них забывают при планировании. Сроки и суммы удобно заранее посчитать, обзор есть в статье про налоги и взносы ИП.
- Товар лежит на складе. У продавцов маркетплейсов деньги заморожены в остатках и в выплатах площадки, которые приходят по графику.
- Нет учета. Владелец видит остаток на счете и тратит его, не зная, какие платежи предстоят через неделю.
Как посчитать кассовый разрыв заранее
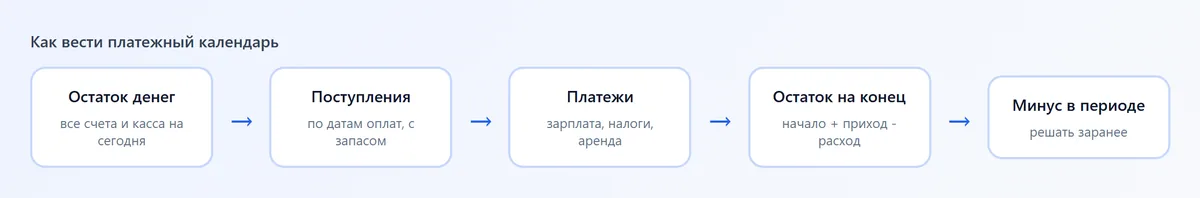
Главный инструмент - платежный календарь. Это таблица, где по дням или неделям записаны все ожидаемые поступления и все обязательные платежи. Остаток на конец каждого периода считают по одной формуле:
Остаток на конец периода = Остаток на начало + Поступления - Выплаты
Если остаток в какой-то из периодов уходит в минус, это и есть будущий кассовый разрыв, а сумма минуса показывает, сколько денег понадобится. Важно, что календарь строится по датам движения денег, а не по датам продаж и отгрузок: продажа в долг попадает в поступления только в день оплаты.
Пример платежного календаря по неделям
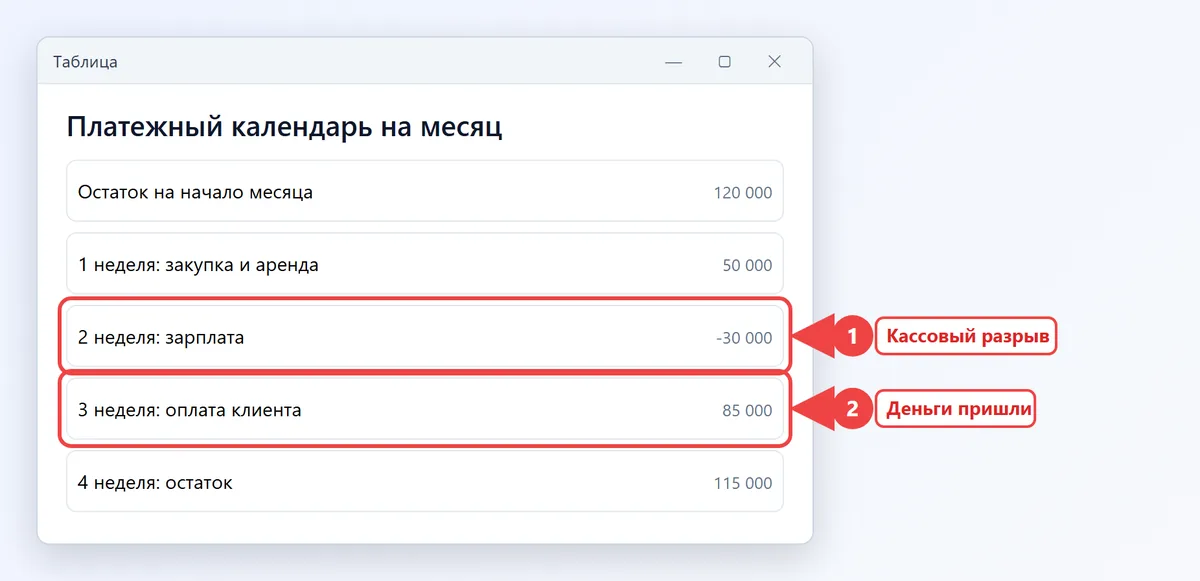
Небольшая студия печати начинает месяц с остатком 120 000 руб. В первую неделю она закупает бумагу и платит аренду, во вторую выплачивает зарплату, а крупный клиент оплатит заказ только на третьей неделе.
| Показатель, руб. | 1 неделя | 2 неделя | 3 неделя | 4 неделя |
|---|---|---|---|---|
| Остаток на начало | 120 000 | 50 000 | -30 000 | 85 000 |
| Поступления от клиентов | 80 000 | 60 000 | 150 000 | 90 000 |
| Закупка материалов | 110 000 | 0 | 0 | 40 000 |
| Аренда | 40 000 | 0 | 0 | 0 |
| Зарплата | 0 | 120 000 | 0 | 0 |
| Налоги и взносы | 0 | 0 | 25 000 | 0 |
| Прочие расходы | 0 | 20 000 | 10 000 | 20 000 |
| Остаток на конец | 50 000 | -30 000 | 85 000 | 115 000 |
За месяц студия получила 380 000 руб. и потратила 385 000 руб., причем 40 000 руб. из них - закупка бумаги впрок под заказы следующего месяца. Без этой закупки месяц закончился бы в плюсе, а остаток на конец месяца составил 115 000 руб. Но на второй неделе не хватает 30 000 руб. на зарплату. Зная это за две-три недели, владелец может спокойно решить вопрос: попросить клиента о частичной предоплате, перенести закупку бумаги на несколько дней или договориться с поставщиком об отсрочке.
Как составить платежный календарь
- Откройте Excel или Google Таблицы и сделайте столбцы по неделям на 2-3 месяца вперед. Если платежей много, делайте по дням на ближайший месяц.
- Первая строка - остаток денег на всех счетах и в кассе на сегодня.
- Внесите все ожидаемые поступления по датам: оплаты по выставленным счетам, предоплаты, выплаты маркетплейсов, возврат долгов.
- Внесите обязательные платежи: зарплата и аванс, аренда, налоги и взносы, кредиты и лизинг, поставщики, связь, подписки.
- Посчитайте остаток на конец каждого периода по формуле выше.
- Отметьте цветом периоды, где остаток ниже минимального резерва (например, ниже суммы недельных расходов) или уходит в минус.
- Обновляйте таблицу раз в неделю: переносите фактические суммы, сдвигайте даты просроченных поступлений.
Поступления лучше планировать осторожно: если клиент обычно платит с опозданием на неделю, ставьте его оплату на неделю позже договорной даты. Расходы, наоборот, планируйте по самой ранней дате.
Что делать, если кассовый разрыв уже случился
Когда денег не хватает прямо сейчас, действуйте по порядку: сначала понять масштаб, потом разобрать платежи по важности, затем искать деньги.
- Посчитайте точную сумму и срок. Сколько не хватает и когда придут ближайшие поступления. Разрыв на 50 000 руб. на 5 дней и на 500 000 руб. на два месяца решаются по-разному.
- Разделите платежи по приоритету. Первыми идут зарплата, налоги и платежи, просрочка по которым ведет к штрафам, пеням или остановке работы. Затем ключевые поставщики. В конце - то, что можно перенести без последствий.
- Ускорьте поступления. Напомните должникам об оплате, предложите скидку 2-3% за оплату раньше срока, попросите частичную предоплату по текущим заказам, распродайте залежавшиеся остатки.
- Договоритесь об отсрочке. Поставщики и арендодатели чаще идут навстречу, если предупредить заранее и предложить график погашения, а не молчать до просрочки.
- Сократите и отложите расходы. Остановите необязательные покупки, рекламу с низкой отдачей, плановое обновление техники.
- Привлеките заемные деньги, если другие способы не помогают: овердрафт по расчетному счету, короткий кредит, факторинг (банк или фактор платит вам за дебиторку сразу, а долг потом получает с клиента). Перед этим посчитайте переплату, например в кредитном калькуляторе.
По налогам при серьезных временных трудностях можно подать в налоговую заявление об отсрочке или рассрочке. Основания и порядок описаны на сайте nalog.gov.ru, решение принимает ФНС, поэтому рассчитывать на этот вариант в последний день не стоит. Не закрывайте разрыв личными займами под высокий процент: такие долги быстро становятся новой причиной разрыва.
Денежный поток бизнеса: три вида
Денежный поток (cash flow) - это движение денег в бизнес и из него за период. Его делят на три вида, и смотреть на них полезно отдельно: так видно, за счет чего бизнес живет.
| Вид потока | Что входит | Пример для малого бизнеса |
|---|---|---|
| Операционный | Деньги от основной деятельности: оплаты клиентов, закупки, зарплата, аренда, налоги | Кофейня получила выручку и заплатила за зерно, молоко и смены бариста |
| Инвестиционный | Покупка и продажа оборудования, транспорта, помещений, долей в других бизнесах | Студия купила новый принтер или продала старый плоттер |
| Финансовый | Кредиты и займы, их погашение, вложения владельца, выплата дивидендов | ИП взял кредит на ремонт и каждый месяц платит по графику |
Чистый и свободный денежный поток
Чистый денежный поток - это сумма всех трех потоков за период: сколько денег стало больше или меньше. Формула: Чистый денежный поток = Поступления - Выплаты. Если в месяц пришло 900 000 руб., а ушло 950 000 руб., поток отрицательный, -50 000 руб.
Свободный денежный поток показывает, сколько денег бизнес зарабатывает после необходимых вложений в оборудование: Свободный поток = Операционный поток - Инвестиции в основные средства. Именно из свободного потока владелец может забрать деньги себе или вернуть кредит без ущерба для работы.
Как читать денежный поток
- Операционный поток положительный - основная деятельность приносит деньги. Это здоровое состояние.
- Операционный отрицательный, финансовый положительный - бизнес живет на кредитах или деньгах владельца. На этапе запуска нормально, в работающей компании это тревожный сигнал.
- Инвестиционный отрицательный - бизнес вкладывается в развитие. Хорошо, если покупки сделаны из операционного потока, а не за счет зарплатного фонда.
В оценке инвестиционных проектов используют дисконтированный денежный поток: будущие поступления пересчитывают в сегодняшние деньги с учетом ставки (доходности, которую можно получить без риска, плюс надбавка за риск). Для текущего управления малым бизнесом обычно хватает простого платежного календаря и отчета о движении денег по трем видам.
Как избежать кассовых разрывов
Полностью исключить разрывы трудно, но их можно сделать редкими и небольшими. Работают простые правила.
- Держите резерв - сумму обязательных расходов хотя бы на 1-2 месяца на отдельном счете.
- Берите предоплату по новым и крупным заказам: 30-50% до начала работ закрывают закупку материалов.
- Согласуйте отсрочки: если вы даете клиентам 30 дней, просите у поставщиков столько же.
- Проверяйте клиентов перед большой отсрочкой: как проверить контрагента по ИНН, описано отдельно.
- Разделяйте деньги бизнеса и личные: зарплату себе платите фиксированной суммой по графику, а не "сколько осталось".
- Планируйте налоги: каждый месяц откладывайте долю выручки на налоги и взносы.
- Контролируйте запасы: закупайте под реальные продажи, а не под ожидания.
- Знайте свою точку безубыточности: если выручка ниже нее, разрыв неизбежен, как ее посчитать.
Раз в неделю 15-20 минут на обновление календаря обычно экономят гораздо больше времени и нервов, чем срочный поиск денег в день зарплаты. Больше материалов по финансам малого бизнеса - в рубрике "Управление и экономика".
Частые вопросы
Что такое кассовый разрыв простыми словами?
Это нехватка денег на счете и в кассе в конкретный день, когда нужно платить, хотя деньги от клиентов придут позже. Бизнес при этом может быть прибыльным. Проблема в том, что даты поступлений и платежей не совпадают.
Как рассчитать кассовый разрыв?
Составьте платежный календарь и для каждого дня или недели посчитайте: остаток на начало плюс поступления минус выплаты. Если результат отрицательный, это сумма будущего разрыва. Строить расчет нужно по датам движения денег, а не по датам продаж.
Чем кассовый разрыв отличается от убытка?
Убыток означает, что расходы за период больше доходов. Кассовый разрыв - временная нехватка денег при нормальной прибыли, например из-за отсрочки оплаты клиентом. Регулярные разрывы могут говорить о скрытом убытке, это стоит проверить.
Что такое операционный, инвестиционный и финансовый денежный поток?
Операционный - деньги от основной работы: выручка, закупки, зарплата, налоги. Инвестиционный - покупка и продажа оборудования и других активов. Финансовый - кредиты, их погашение, вложения и выплаты владельцу.
Как закрыть кассовый разрыв быстро?
Сначала ускорьте поступления: напомните должникам, предложите скидку за досрочную оплату, попросите предоплату. Параллельно договоритесь с поставщиками об отсрочке и перенесите необязательные расходы. Овердрафт, кредит или факторинг подключайте, когда эти шаги не помогли, и заранее считайте переплату.
Что такое чистый денежный поток?
Это разница между всеми поступлениями и всеми выплатами за период по трем видам потоков. Положительный чистый поток означает, что денег в бизнесе стало больше. Отрицательный - что бизнес тратит больше, чем получает.